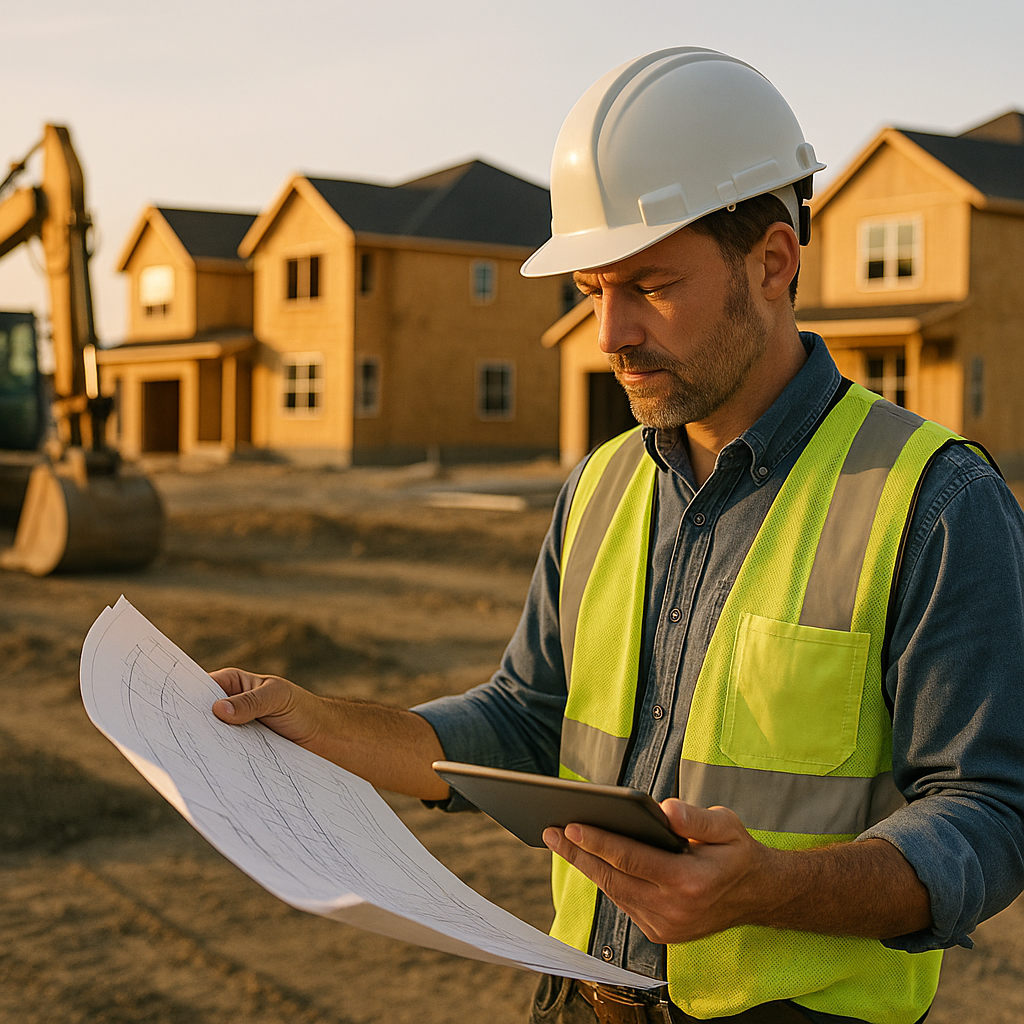
En octubre de 2026, la industria de la construcción residencial en Estados Unidos enfrenta una profunda contracción, marcada por una caída sin precedentes en los permisos de edificación de viviendas unifamiliares. Según datos recientes, este indicador clave ha alcanzado su nivel más bajo en años, un reflejo directo de las condiciones macroeconómicas actuales y la dinámica de mercado que están afectando al sector.
Factores detrás del desplome en permisos de construcción
El alza sostenida en las tasas hipotecarias es uno de los elementos cruciales que explican esta tendencia. Actualmente, las hipotecas superan el 7,4%, cifra que representa una barrera significativa para el acceso a vivienda para una gran parte de potenciales compradores. Este encarecimiento del financiamiento reduce la demanda efectiva y, en consecuencia, la iniciativa de desarrolladores para impulsar nuevos proyectos.
Adicionalmente, las ventas pendientes de viviendas han llegado a un piso histórico, evidenciando un desequilibrio entre la oferta y la demanda. En muchos mercados, se observa un excedente considerable de casas sin vender, que genera presión para detener nuevas construcciones y revisar las estrategias de desarrollo.
Implicancias estratégicas para el sector empresarial
Este escenario de baja actividad en la construcción residencial presenta importantes desafíos y oportunidades para los actores vinculados al sector:
- Desarrolladores inmobiliarios: enfrentan la necesidad de replantear sus portafolios, priorizando proyectos con mayor resiliencia financiera y explorando nuevos nichos de mercado o tipologías habitacionales más asequibles.
- Proveedores y contratistas: deben ajustar sus operaciones para lidiar con la volatilidad en la demanda, optimizando costos y buscando alianzas estratégicas para mantener su competitividad.
- Empresas tecnológicas en construcción: la contracción invita a acelerar la adopción de innovaciones como la construcción modular, automatización y digitalización para reducir tiempos y costos en respuesta a un mercado más cauteloso.
Contexto macroeconómico y su influencia en la industria
El panorama económico global y doméstico afecta directamente las perspectivas en el sector inmobiliario. Las políticas monetarias restrictivas destinadas a controlar la inflación han provocado un aumento en las tasas de interés que impactan el financiamiento hipotecario. A esto se suman las tendencias demográficas cambiantes y las preocupaciones sobre la asequibilidad, que alteran la demanda habitual de vivienda.
Recomendaciones para líderes empresariales en construcción
Ante la actual coyuntura, se recomienda que los líderes y gerentes del sector tomen las siguientes acciones estratégicas para navegar con éxito el entorno adverso:
- Implementar análisis de riesgos más rigurosos para nuevos desarrollos, considerando escenarios económicos variables.
- Invertir en tecnologías que optimicen la construcción y reduzcan la dependencia del ciclo tradicional de mercado.
- Explorar modelos de negocio diversificados, como vivienda modular o programas de rehabilitación urbana, que respondan a las nuevas demandas de vivienda asequible y sostenible.
- Fortalecer la relación con sectores financieros para buscar alternativas de financiamiento innovadoras y accesibles.
Impacto en la cadena de valor y oportunidades emergentes
La caída en permisos y la desaceleración del mercado presentan también una ventana para la transformación estructural. La digitalización de procesos, el uso de inteligencia artificial para planificación y construcción, y la mejora en prácticas sostenibles pueden abrir nuevas ventajas competitivas a las empresas que adopten estos cambios.
Además, el sector puede beneficiarse de tendencias vinculadas a la eficiencia energética y construcción verde, demandada cada vez más por inversores y consumidores conscientes del impacto ambiental.

Aún no hay comentarios. ¡Sé el primero!